2025-2031年全球与中国电焊锚链市场发展现状及投资前景调研报告
一、电焊锚链行业概述
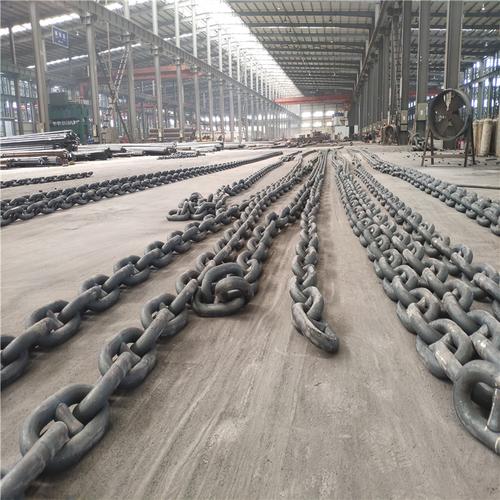
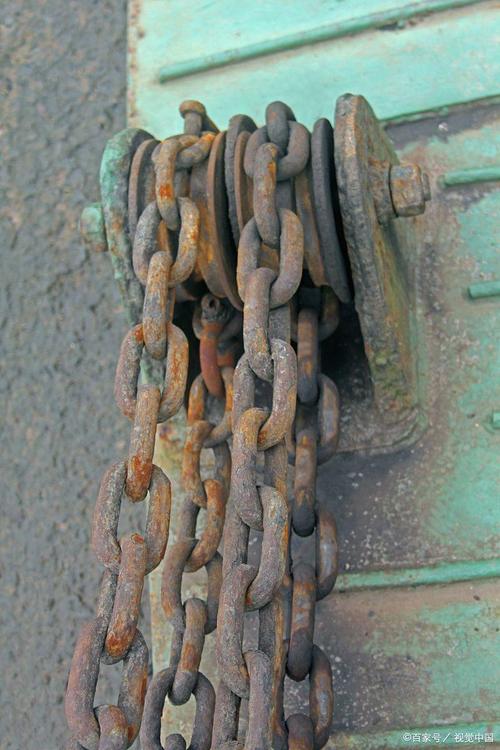
电焊锚链是船舶、海洋工程平台、浮式生产储卸油装置(FPSO)以及海上风电等设施不可或缺的关键系泊部件。其通过闪光对焊或电弧焊工艺将链环连接而成,具有强度高、耐磨性好、抗冲击载荷能力强等特点。根据强度和用途,电焊锚链通常分为船用锚链和海洋系泊链两大类,级别涵盖M1、M2、M3及更高强度的R3、R4、R5、R6等。
二、全球电焊锚链市场发展现状
- 市场规模与增长:2024年全球电焊锚链市场规模约为XX亿美元,预计2025-2031年期间复合年增长率(CAGR)为X.X%。市场增长主要受全球航运业复苏、海上油气开发回暖以及海上风电大规模建设驱动。
- 区域分布:亚太地区是全球最大的电焊锚链生产和消费市场,其中中国、韩国、日本占据主导地位。欧洲市场以高附加值系泊链为主,挪威、英国需求旺盛。北美市场则集中在墨西哥湾深水油气项目。
- 竞争格局:全球主要制造商包括西班牙Vicinay、挪威Scana、韩国SungIL、日本Hamana以及中国的亚星锚链、正茂集团等。前五大企业合计市场份额约XX%。
- 技术趋势:超高强度(R5、R6级)、耐腐蚀涂层、大规格系泊链以及智能化生产(如自动焊接、在线无损检测)成为发展方向。
三、中国电焊锚链市场发展现状
- 产业规模:中国是全球最大的电焊锚链生产国和出口国,2024年产量约占全球的XX%。江苏、山东、浙江等地形成了产业集群。
- 市场需求:国内需求主要来自船舶制造(占XX%)、海洋工程装备(占XX%)和海上风电(占XX%)。受益于船舶更新周期和海军装备建设,船用锚链需求稳定增长;海上风电装机容量2025年预计突破XX GW,带动系泊链需求爆发。
- 进出口:中国电焊锚链出口至XX多个国家和地区,但高端系泊链仍部分依赖进口。2024年出口量XX万吨,同比增长XX%。
- 主要企业:亚星锚链是全球系泊链龙头,具备R6级批量生产能力;正茂集团、中运锚链等也在积极扩产。行业集中度较高,CR5超过XX%。
四、市场驱动因素与挑战
驱动因素:
- 全球船队老龄化与环保新规推动船舶更新换代;
- 深海油气勘探开发向超深水迈进,对高强度系泊链需求增加;
- 海上风电由近海向深远海发展,浮式基础需要大量系泊链;
- 发展中国家基础设施建设带动航运贸易增长。
挑战:
- 原材料(钢材)价格波动影响利润;
- 高端产品技术壁垒高,认证周期长;
- 贸易摩擦与关税政策不确定性;
- 环保要求趋严,生产成本上升。
五、2025-2031年市场前景预测
- 市场规模预测:预计2031年全球电焊锚链市场将达到XX亿美元,2025-2031年CAGR为X.X%。中国市场规模将达XX亿元,CAGR为X.X%。
- 产品结构:R4及以上级别系泊链占比将从2024年的XX%提升至2031年的XX%,船用锚链保持稳定份额。
- 区域增长亮点:亚太仍将是最大市场,而欧洲和北美在深海系泊领域有较大增量。中国海上风电“十四五”及“十五五”规划将直接拉动系泊链需求。
六、投资前景与建议
- 投资机会:
- 深海系泊链(R5/R6)产能扩张;
- 海上风电系泊系统总包服务;
- 智能焊接与检测设备研发;
- 产业链上下游整合(如与钢铁企业合作稳定原料)。
- 风险提示:
- 宏观经济下行导致航运市场低迷;
- 技术研发不及预期;
- 汇率波动与贸易壁垒。
- 策略建议:
- 企业应加快高端产品认证,拓展海外市场;
- 关注政策导向,布局海上风电和深海油气领域;
- 通过并购或战略合作提升综合竞争力。
七、结论
2025-2031年,全球电焊锚链市场将保持温和增长,中国市场受益于船舶与海洋工程双轮驱动,增速有望领先全球。高端系泊链和海上风电系泊系统是未来投资热点。行业企业需把握技术升级与市场拓展机遇,同时警惕原材料价格和贸易环境风险。本报告建议投资者重点关注具备R5/R6级量产能力、绑定大客户且产能扩张明确的龙头企业。