业绩节节攀升,机构悄然布局 亚星锚链如何从电焊锚链单品蜕变为资本“抢手货”
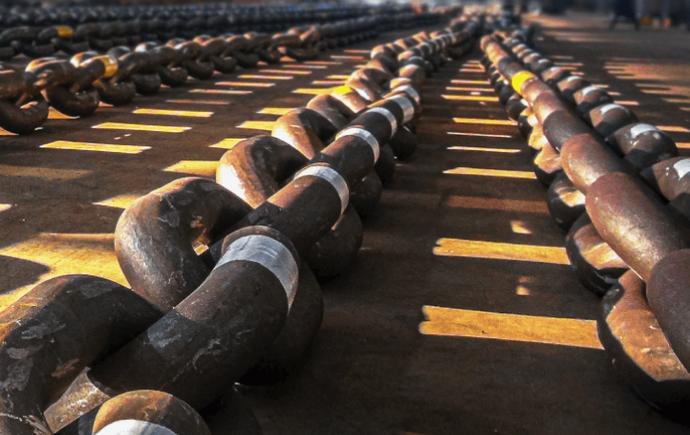
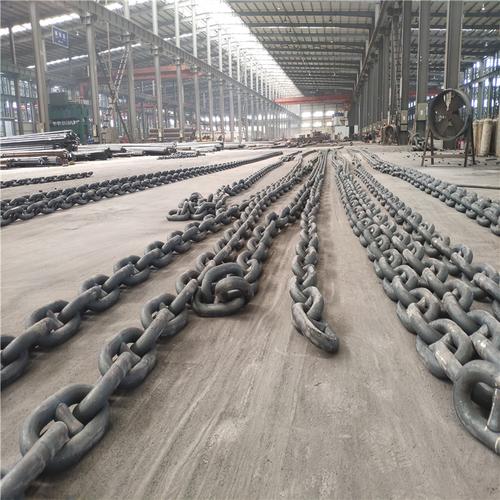
在资本市场,一家主营传统制造业的公司往往容易被忽视。近期亚星锚链却打破了这一惯例——公司业绩连续多个季度节节攀升,股价在二级市场表现强势,机构调研名单中频繁出现其身影。从产业链默默无闻的电焊锚链生产商,到如今机构资金加速布局的“抢手货”,亚星锚链身上究竟发生了什么?\n\n一、基本面支撑:业绩连续高增,订单饱满\n\n亚星锚链主要从事船用锚链、海洋平台系泊链及矿用链的研发、生产和销售,主导产品包括电焊锚链、高强度系泊链等。过去,锚链一度被视为低附加值、周期冷门的配套产品。但随着全球造船业景气度回升、海洋油气开发加速以及海上风电等新兴领域扩张,锚链行业的基本面发生深刻变化。\n\n公司财报显示,其营收与净利润已连续多个报告期保持较高增长态势。浮式生产储卸油装置(FPSO)、海上风电平台以及深海油气勘探所用系泊链,成为高毛利增长点。电焊锚链作为公司的传统优势产品,伴随大型船舶及海工装备订单释放,产能利用率持续攀升,规模效应进一步显现,毛利率水平也较前几年有了明显修复甚至提高。\n\n业绩是股价和关注度最根本的推手。市场可以看到,亚星锚链在手订单充裕,部分高端系泊链交付周期已经排到明年甚至更远。在订单能见度决定估值溢价的制造业逻辑下,公司的确定性成为最稀缺的资源之一。\n\n二、差异化壁垒:不仅仅是“一根电焊锚链”\n\n把亚星锚链完全等同于“电焊锚链生产商”并不准确。公司在锚链行业长期沉浸在材料、焊接工艺和试验检测等领域,拥有多项国际船级社认证。系泊链尤其是深海系泊链市场,全球仅有少数几家企业能够竞赛,认证周期长、技术风险高,因而客户换供应商的测试和替换成本也极高。\n\n这意味着,亚星锚链实际上已经在往“隐形业绩杠杆”型的高端零部件公司演变。当海上油气平台在更深更远的海域工作,就需要更高强度和更好韧性的系泊链方案,这与传统的普通锚链在收入和利润上有数千美元的单价差别。市场一旦意识到亚星坐拥技术储备并具备与大客户配套绑定突破,对它增长曲线属性的信任也就是机构悄然布局的种子。\n\n三、机构为什么来?外部共振支撑估值中枢上移\n\n观察近段时间的披露信息可以看到,除传统海工船配供应商交易席外,诸多周期性风格与高端制造风格的“买方团”也开始出现于亚星访谈中。券商撰写的“一体化海洋系泊场景需求量升”等主题研究报告多了数量级的露面之下,是由三个维度的结构性缺货物形成发力。\n\n先从周期协同看,当前海油工程重心渐向中国市场专属和经济区规模做大推移;然后再从细分产业新爆发的一面来看。“电站岸压风”,作为一种快速接上国内充裕零碳发电电能等新型船舶配置场景的基础铺设自备式的重力基点安全圈连业务扩容诉求已显;跟其一起抬升的潮间带浮台等开发方向的锚需求会接着刚性辐射进这个细分阵地去—— 它们拼装每个节点至少会带来溢价明显远高于上一世代的对固定绑力的招标明细式地由规范约束出台。由于认证艰难跟存续订方常常黏度非常强硬就算不独家垄断但仍值得自下一直推导:顺这是合理反应而不是“略致”。市场也就是在此乐观推断估值空间后作出估值扩张的一击推入本来应是逆周期定位而实际显现强势收益增延续的“强势股